


Alif: payments and transfers
4,824.23K Arvustused
Rakenduse andmed
- Versioon
- 3.52.59
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 10 000 000+
- Arendaja
- Alif
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
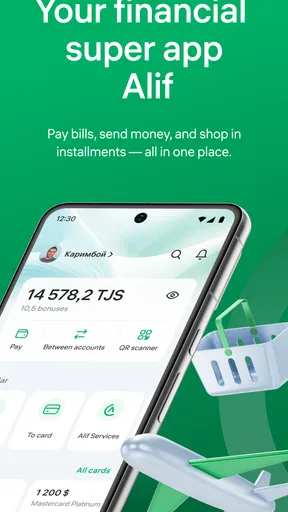
Kui otsin telefoni rakendust, millega igapäevaseid rahatoiminguid mugavamalt korraldada, hindan eelkõige seda, kui kiiresti saan aru, mida teha ja kuidas probleemist taastuda. Alif on tasuta finantsrakendus, mille keskmes on raha saatmine, maksmine ja oma rahaasjade haldamine internetis. Minu kasutuskogemuses on selle suurim tugevus praktilisus: see on mõeldud olukordadeks, kus ei taha iga väikese toimingu pärast eraldi pangakanalit või arvutit avada.
Rakenduse on loonud Alif ning selle populaarsus on märgatav: keskmine hinne on 4,8 ja kasutajate hinnanguid on umbes 334 tuhat. See ei tähenda automaatselt, et iga inimene leiab siit täiusliku lahenduse, kuid näitab, et tegemist ei ole tundmatu või juhusliku raharakendusega. Minu jaoks on tähtis ka see, et rakenduse kasutamine on tasuta ning vanusepiirang on PEGI 3, kuigi rahaga seotud toimingute puhul peab täiskasvanu alati ise vastutama konto ja tehingute eest.
Mida tasuta kasutamine sinu jaoks tähendab
Rakenduse enda hind on tasuta, seega ei pea ma otsustama tellimuse või ostu tasuvuse üle. See teeb proovimise lihtsamaks: saan hinnata, kas Alifi töövoog sobib minu tavapäraste maksete ja ülekannetega, ilma et rakenduse kasutamise eest tuleks ette maksta. See ei tähenda siiski, et iga võimalik rahatoiming oleks tingimata tasuta. Tehingute tingimused ja võimalikud teenustasud sõltuvad kasutatavast teenusest, nii et enne kinnitamist tasub alati ekraanil kuvatud summad üle vaadata.
Minu jaoks on see oluline erinevus: tasuta allalaadimine ei ole sama mis kõikide finantsteenuste tasuta kasutamine. Kui makse tegemisel kuvatakse lisatingimus või tasu, loen selle enne lõplikku kinnitust läbi. Nii ei aja ma segi rakenduse hinda ja konkreetse tehingu maksumust. Kui sinu otsus sõltub sellest, kas mingi kindel ülekanne on tasuta, kontrolli seda just selle toimingu juures, mitte ära eelda seda ainult rakenduse hinnast.
Alif on praeguse versiooniga 3.52.59 ning töötab Androidi seadmetes alates versioonist 8.0. Tasuta proovimisvõimalusest on kasu ainult siis, kui seade on toetatud ja ühendus toimib. Enne kasutuselevõttu tasub seega kontrollida telefoni süsteemiversiooni ning mõelda, kas sul on igapäevaselt olemas toimiv internetiühendus. Rakendus ei ole asendus internetiühendusele ega sobi ainsaks kiireks maksekanaliks olukorras, kus telefoni või võrku ei saa usaldada.
Kus kasutamine kõige sagedamini takerdub
Alifi puhul ei pruugi esimene takistus tekkida raha saatmisel, vaid juba alustamisel. Finantsrakenduses peab kasutaja tavaliselt tähelepanelikult sisestama oma andmed, kontrollima telefoninumbrit ja läbima turvalisusega seotud samme. Kui üks neist etappidest jääb pooleli, võib hilisem makse tunduda katkisena, kuigi tegelik probleem on varasemas seadistuses.
Soovitan enne konto kasutamist veenduda, et telefonis on stabiilne internetiühendus ja piisavalt vaba ruumi rakenduse tööks. Samuti tasub kasutada oma tavapärast telefoninumbrit ning hoida käepärast andmed, mida vajad konto või makse kinnitamiseks. Kiirustamine on siin halb abiline: vale number või vale saaja võib tähendada, et pead toimingu uuesti üle kontrollima, mitte lihtsalt nuppu korduvalt vajutama.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Rakendus töötab seadmetes, mille operatsioonisüsteem on vähemalt Android 8.0. See on oluline kontroll enne paigaldamist, eriti vanema telefoni puhul. Kui rakendus ei paigalda, sulgub kohe või ei reageeri ootuspäraselt, ei ole mõistlik alustada makse vea otsimisest. Kõigepealt tuleb vaadata, kas seade üldse vastab sellele tehnilisele eeldusele ja kas süsteem on ajakohane.
Praegune versioon on 3.52.59. Versiooninumber ise ei ütle kasutajale, milline konkreetne muudatus on tehtud, kuid ajakohase rakenduse kasutamine on rahatoimingute puhul mõistlikum kui vana paigalduse külge jäämine. Kui probleem ilmub pärast pikka pausi, kontrolliksin enne konto seadete muutmist, kas rakendus vajab uuendamist.
Seadistamisel tasub teha rahulik kontroll
Minu soovitus on jagada esmane seadistus väikesteks sammudeks. Kõigepealt paigalda rakendus usaldusväärsest rakenduste poest, seejärel ava see ja loe iga kinnituse tekst läbi. Ära sisesta saaja andmeid samal ajal, kui alles lood oma kasutajakontot. Nii on lihtsam aru saada, kas takistus on seotud konto avamise, kinnitamise või konkreetse maksega.
Kui kinnituskood ei saabu, kontrolli esmalt mobiilsideühendust, sõnumite vastuvõttu ja seda, kas sisestatud number on õige. Koodi korduv taotlemine võib tekitada segadust, sest hiljem saabunud sõnum ei pruugi olla see, mida parasjagu ootad. Mina ootaksin hetkeks, kontrolliksin numbri üle ja prooviksin seejärel uuesti, mitte ei vajutaks kinnituse nuppu järjest.
Turvalisuse seisukohast ei jagaks ma kinnituskoodi sõbrale, müüjale ega kellelegi, kes seda vestluses küsib. Isegi kui inimene väidab, et aitab makset lõpetada, peab kood jääma sinu enda kontrolli alla. See on üks praktiline harjumus, mis on Alifi kasutamisel olulisem kui mõni väike kujunduslik erinevus võrreldes teiste raharakendustega.
Enne esimese suurema summa saatmist teeksin võimaluse korral väikese kontrolltoimingu. See aitab üle vaadata, kas saaja andmed, kasutatav konto ja kinnitamise loogika on arusaadavad. Väike proov ei asenda tähelepanelikkust, kuid vähendab riski, et avastad vea alles siis, kui tegemist on olulise maksega.
Igapäevane töövoog on lihtne, kui rollid on selged
Alifi mõte on koondada mitu rahaga seotud tegevust ühte mobiilsesse kohta. Mina kasutaksin seda eelkõige siis, kui tahan teha makse või raha üle kanda ilma arvutit avamata. Selline lahendus sobib inimesele, kes liigub palju, vajab kiiret ligipääsu või soovib oma internetis tehtavaid rahatoiminguid ühest rakendusest hallata.
Praktilises olukorras võib see tähendada näiteks seda, et oled teel koju, pead tasuma vajaliku ostu või saatma raha pereliikmele. Selle asemel et otsida paberil andmeid või avada mitu erinevat kanalit, saad toimingu teha telefonis. Mina kontrolliksin enne lõplikku kinnitamist alati saaja nime, summat ja selgitust. Just see viimane kontroll on tähtsam kui kiirus, millega makse alguse saab.
Kui kasutad rakendust regulaarselt, tasub kujundada endale kindel rutiin. Ava Alif, kontrolli esmalt, et oled õiges kontos ja õiges toimingus, sisesta andmed ning vaata kokkuvõte enne kinnitamist uuesti läbi. Pärast tehingut ära sulge rakendust kohe, vaid veendu, et näed selget kinnitust või tehingu staatust. Rahatoimingu puhul on kõige kasulikum harjumus mitte kiirustada viimase kinnitusega.
Teine kasulik töövõte on hoida maksete selgitused arusaadavana. Kui saadad raha endale tuttavale, kirjuta põhjus nii, et tunneksid selle hiljem ära. See aitab vältida olukorda, kus mitu sarnast ülekannet sulanduvad üheks segaseks ajalooks. Rakendus ei pea sinu eest rahakorraldust ära tegema; hea tulemus sõltub ka sellest, kui järjekindlalt ise kirjeid kontrollid.
Üks tavaline päev Alifi kasutades
Kujutlen näiteks olukorda, kus olen koduteel ja pereliige palub jagatud kulu hüvitada. Avan telefoni, valin sobiva toimingu ning sisestan saaja ja summa alles siis, kui saan keskenduda. Kui olen samal ajal tänaval või kiirustan bussi peale, lükkan kinnitamise pigem hetke edasi. See on lihtne, aga väärtuslik kompromiss: telefonist maksmine säästab eraldi kanali otsimise aega, kuid kiirus ei tohiks viia selleni, et saadan raha valele inimesele.
Kui teen sama toimingu korduvalt, ei tugineks ma ainult mälule ega eeldaks, et eelmisel korral kasutatud andmed on endiselt õiged. Vaataksin saaja üle igal korral ning loeksin enne kinnitamist summa ja selgituse läbi. See võtab veidi aega, ent on mõistlikum kui hiljem oletada, kuhu ülekanne läks. Eriti kasulik on see siis, kui mitu inimest kannavad üksteisele sarnaseid summasid.
Kui olen makse saatnud, jätan endale hetke staatuse kontrollimiseks. Kui kinnitust ei ilmu, ei alusta ma kohe sama makset uuesti, vaid avan toimingu ajaloo või vaatan, millist olekut rakendus näitab. Nii väldin tarbetut kordamist. Selline kontrollrutiin on minu meelest Alifi igapäevase kasutamise üks vähem ilmseid eeliseid: mobiilne makse võib olla kiire, kuid kasutaja peab ise otsustama, millal on tehing päriselt lõpetatud.
Kuidas katkestatud toimingust taastuda
Kui rakendus sulgub või ühendus katkeb pärast makse alustamist, ei alustaks ma kohe uut tehingut. Kõigepealt avaksin rakenduse uuesti ja kontrolliksin, kas toiming on märgitud lõpetatuks, pooleli olevaks või ebaõnnestunuks. Sama makse teistkordne saatmine enne staatuse kontrollimist võib tekitada topelttäitmise riski.
Kui ekraan jääb laadima, kontrolliksin internetiühendust, vahetaksin vajadusel mobiilse andmeside ja Wi-Fi vahel ning prooviksin rakenduse uuesti avada. Mõistlik on teha üks muutus korraga, sest nii saad aru, mis tegelikult aitas. Rakenduse kustutamine peaks olema viimane samm, mitte esimene, sest uuesti seadistamine võib tuua kaasa täiendava kinnitamise ja ebamugavuse.
Kui makse näib ebaõnnestunud, pane enne kordamist kirja summa, saaja ja ligikaudne aeg. See lihtne märge aitab hiljem oma tegevust meenutada ning vähendab segadust, kui tehingu olek muutub viivitusega. Mina ei lähtuks ainult sellest, kas raha on kohe nähtavalt liikunud, vaid kontrolliksin ka rakenduses kuvatavat staatust ja vajadusel oma seotud konto infot.
Unustatud ligipääsu või kinnitamisega seotud mure korral kasutaksin ainult rakenduse enda juhiseid. Ma ei soovitaks otsida juhuslikke lahendusi foorumitest ega anda tundmatule inimesele ekraanipilte, koode või kontoandmeid. Kui probleem puudutab konkreetset tehingut, on kasulik säilitada kuvatõmmis veateatest ilma tundlikke andmeid teistele jagamata.
Millal pole probleem tegelikult Alifis
Telefonirakendust on lihtne süüdistada, kui makse ei lähe läbi, kuid põhjus võib olla mujal. Näiteks võib internet olla ebastabiilne, seade liiga vana või telefonis olla ruumi väga vähe. Samuti võib probleem olla seotud saaja andmetega, konto piiranguga või teenuse poolel toimuva ajutise katkestusega. Kõiki neid olukordi ei lahenda rakenduse uuesti paigaldamine.
Hea eristus on võrrelda probleemi ulatust. Kui kogu rakendus ei avane, vaata esmalt seadet, operatsioonisüsteemi ja ühendust. Kui rakendus avaneb, kuid üks konkreetne makse ei õnnestu, kontrolli saaja andmeid, summat ja toimingu staatust. Kui ainult kinnitussõnum ei saabu, keskendu telefoninumbrile ja mobiilsidele, mitte makseandmete muutmisele.
Samuti ei asenda Alif täielikult panga või muu finantsteenuse ametlikke kanaleid. Kui vajad põhjalikku finantsplaneerimist, keerukate toodete võrdlust või ettevõtte raamatupidamise tööriistu, võib tavapärane internetipank või eraldi eelarverakendus olla sobivam. Alif on minu hinnangul tugevam kiiretes igapäevastes toimingutes kui olukordades, kus tahad kogu oma rahalist elu üksikasjalikult analüüsida.
Privaatsuse ja turvalisuse mõttes kasutaksin rakendust ainult oma isiklikus telefonis või seadmes, millele teistel pole vaba ligipääsu. Avalikus Wi-Fi-võrgus tasub olla ettevaatlik ning telefoni lukustus peaks olema sisse lülitatud. Need ei ole Alifi eripärad, vaid mõistlikud ettevaatusabinõud iga raharakenduse puhul.
Alif, internetipank või eelarverakendus?
Tavalise internetipangaga võrreldes on Alifi väärtus minu jaoks eelkõige selles, et raha saatmise ja maksmisega seotud tegevused on telefonis käepärast. Kui sinu põhiline vajadus on teha igapäevane ülekanne liikvel olles, võib selline keskendumine olla mugavam kui laiem pangakeskkond, kus on palju muid menüüsid. Teisalt on pank parem valik siis, kui soovid kasutada just selle panga teenuseid või vajad toimingut, mida Alifi kaudu teha ei saa.
Eelarverakendus täidab teistsugust ülesannet. Selle peamine väärtus on tavaliselt kulude jälgimine ja harjumuste mõistmine, samas kui Alif sobib eeskätt raha liigutamiseks ja maksete korraldamiseks. Ma ei valiks üht teise asemel, kui mu eesmärk on nii makseid teha kui ka kulutusi analüüsida; pigem hoiaksin need eri rollides. Kui soovid ainult teada, kuhu kuu jooksul raha kulub, ei pruugi Alif sinu peamist küsimust lahendada.
Sularaha on omakorda kasulik varuvariant, kui telefon on tühi, ühendust pole või digitaalne toiming ei sobi. Selle eest ei saa sama mugavat elektroonilist jälge ning raha üleandmine eeldab füüsilist kohtumist. Alif annab rohkem mobiilsust, kuid selle töökindlus sõltub seadmest ja ühendusest. Mina ei jätaks olulise makse puhul varuplaani täiesti kõrvale, eriti kui tähtaeg on lähedal.
Üks praktiline nipp on kasutada eri kanaleid eesmärgi järgi, mitte püüda kõiki rahatoiminguid ühte rakendusse suruda. Alif võib olla kiirete ülekannete tööriist, internetipank ametlike pangatoimingute jaoks ning eelarverakendus kulude ülevaateks. Selline jaotus hoiab ootused realistlikuna: mugav makserakendus ei pea olema korraga ka põhjalik finantsanalüütik ega kogu sinu pangasuhete keskpunkt.
Kellele see rakendus sobib
Alif sobib hästi inimesele, kes tahab telefonis maksta, raha saata ja oma internetis tehtavaid rahatoiminguid hallata. Eriti mugav võib see olla kasutajale, kelle jaoks on oluline, et vajalikud tegevused oleksid ühes mobiilses keskkonnas ega nõuaks iga kord arvuti taha istumist. Tasuta kasutamine teeb proovimise lihtsaks, sest alustamiseks ei pea arvestama rakenduse enda hinnaga.
Rakendus võib olla hea valik ka neile, kes hindavad kiiret korduvat töövoogu. Kui saadad regulaarselt raha samadele inimestele või teed sageli sarnaseid makseid, muutub kõige olulisemaks selge kinnitusrutiin ja võimalus toiming telefonis lõpuni viia. Minu jaoks on see mugavam kui paberilipikute, sõnumite ja mitme eri kanali vahel hüppamine.
Samas ei soovitaks ma Alifit ainsa tööriistana inimesele, kes vajab väga üksikasjalikku eelarvestamist, investeerimisanalüüsi või põhjalikke aruandeid. Samuti peaksid ettevaatlikumad olema need, kes kasutavad väga vana telefoni või kelle internetiühendus on ebastabiilne. Sellisel juhul võib tavapärane pangakanal olla rahulikum varuvariant, eriti tähtaja või suurema summa puhul.
Võrreldes klassikalise pangarakendusega tundub Alifi väärtus minu jaoks eelkõige koondatud makse- ja ülekandetöövoos. Võrreldes sularahaga annab see parema jälgitavuse ja mugavuse, kuid nõuab toimivat telefoni, ühendust ning rohkem tähelepanu digitaalsele turvalisusele. Võrreldes eraldi eelarverakendusega on see praktilisem raha liigutamiseks, mitte tingimata kogu kulutamisharjumuse lahtivõtmiseks.
Mida näitavad populaarsus ja rakenduse taust
Alif ilmus 11. detsembril 2017 ning selle kasutajaskond on kasvanud üle 10 miljoni paigalduseni. Arvud ei garanteeri, et iga kasutaja kogemus on probleemivaba, kuid need annavad mulle kindluse, et rakendust kasutatakse laialdaselt ja sellel on päris igapäevane roll paljude inimeste rahatoimingutes.
Samuti on rakendusel umbes 24 tuhat kasutajate kirjutatud arvustust. Mina vaataksin selliseid näitajaid pigem taustana, mitte lõpliku otsusena. Kõige olulisem küsimus on endiselt see, kas sinu vajalikud maksed ja ülekanded sobivad Alifi töövooga ning kas oled valmis kontrollima iga tehingu andmeid enne kinnitamist.
Rakenduse tasuta hind ja madal vanusepiirang muudavad selle proovimise lihtsaks, kuid raharakenduse valikul ei peaks otsustama ainult hinna või hinde põhjal. Olulisemad on sinu seadme sobivus, ühenduse töökindlus, harjumus hoida kinnituskoodid enda teada ja valmisolek kasutada vajadusel muud ametlikku kanalit.
Minu praktiline otsus
Minu hinnangul on Alif kasulik ja selge suunitlusega finantsrakendus inimesele, kes tahab maksta, raha saata ja oma veebipõhiseid rahatoiminguid telefonist hallata. Selle tugevus ei ole lubadus lahendada kogu finantselu, vaid võimalus teha tavapäraseid rahatoiminguid mugavamalt ja liikuvamalt.
Soovitan enne esimest kasutust kontrollida Androidi versiooni, internetiühendust ja telefoninumbrit. Pärast iga katkestust kontrolli tehingu staatust enne kordamist ning ära jaga kinnituskoode mitte kellelegi. Need sammud vähendavad suuremat osa tavalisest segadusest rohkem kui juhuslik seadete muutmine.
Alif on minu jaoks hea valik kiirete igapäevaste maksete ja ülekannete jaoks, kuid mitte täielik asendus põhjalikule pangahaldusele. Kui sinu vajadus on lihtne, telefonikeskne ja praktiline, tasub seda proovida. Kui vajad mahukat finantsanalüüsi, väga stabiilset varukanalit või kasutad vanemat seadet, hoia kõrval ka tavapärast alternatiivi.
Kokkuvõttes jätaksin rakenduse oma telefoni siis, kui teen regulaarselt makseid või rahaülekandeid ning tahan neid ühest kohast hallata. Selle kasutamisel tasub olla tähelepanelik, mitte paanikasse sattuda esimese vea korral ja eristada rakenduse enda probleemi ühenduse, seadme või saaja andmete veast. Sellise lähenemisega on Alif praktiline tööriist, mis teeb raha liigutamise igapäevaselt vähem tülikaks.
Plussid
- Kiired rahaülekanded Alifi kasutajate vahel.
- Mugav maksete ja ülekannete haldamine ühest rakendusest.
- Tehingute ajalugu aitab kulutustel silma peal hoida.
- Lihtne kasutajaliides sobib ka algajatele.
- Mobiilne lahendus võimaldab makseid teha igal ajal.
Miinused
- Kõik funktsioonid ei pruugi olla igas riigis saadaval.
- Teenuste kasutamiseks võib olla vajalik isikutuvastus.
- Mõne tehingu eest võidakse küsida teenustasu.
- Rakendus sõltub stabiilsest internetiühendusest.
- Klienditugi ja kasutusvõimalused võivad piirkonniti erineda.
Korduma kippuvad küsimused: Alif: payments and transfers
Mis on Alif: payments and transfers ning milliseid teenuseid see pakub?
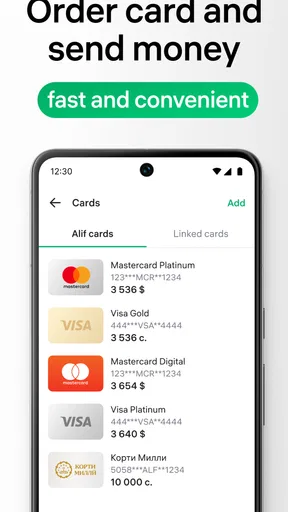
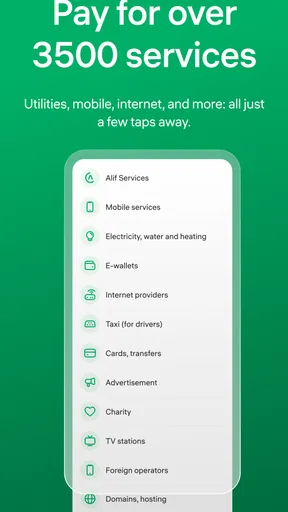
Alif: payments and transfers on mobiilirakendus, mis koondab maksete ja rahaülekannete tegemise ühte kohta. Rakenduse kaudu saab sõltuvalt riigist ja kasutajakonto võimalustest tasuda arveid, teha ülekandeid, hallata maksekaarte ning jälgida tehingute ajalugu. Teenuste täpne valik võib piirkonniti erineda, seega tasub enne kasutamist kontrollida rakenduses kuvatavaid võimalusi ja tingimusi.
Kas Alifi kasutamiseks tuleb konto registreerida ja isik tuvastada?
Jah, maksete ja ülekannete tegemiseks tuleb tavaliselt luua kasutajakonto ning esitada vajalikud isikuandmed. Mõne funktsiooni kasutamisel võib rakendus nõuda isikusamasuse kontrollimist, näiteks dokumendi või telefoninumbri kinnitamist. Kontrolliprotsessi pikkus sõltub esitatud andmetest ja teenuse piirkondlikest nõuetest. Enne registreerimist veenduge, et kasutate oma tegelikke andmeid.
Kas Alifiga tehtavad maksed ja rahaülekanded on turvalised?
Rakendus kasutab konto kaitsmiseks tavapäraseid turvameetmeid, näiteks parooli, ühekordseid koode või biomeetrilist autentimist, kui teie seade seda toetab. Siiski sõltub suur osa turvalisusest ka kasutajast. Ärge jagage kinnituskoodi teistega, vältige avalikku WiFi-võrku tundlike toimingute ajal ning kontrollige alati saaja andmeid enne makse kinnitamist. Kahtlase tegevuse korral võtke kohe klienditoega ühendust.
Millised tasud ja piirangud võivad Alifi kasutamisel kehtida?
Mõned teenused võivad olla tasuta, kuid teatud ülekannete, kaartide, valuutavahetuse või arvete tasumisega võivad kaasneda teenustasud. Samuti võivad kehtida päeva- või kuupiirangud, mis sõltuvad konto verifitseerimise tasemest, kasutatavast makseviisist ja riigist. Enne tehingu kinnitamist kuvab rakendus tavaliselt summa koos võimalike lisatasudega. Soovitan hinnakirja regulaarselt üle kontrollida, sest tingimused võivad muutuda.
Mida teha, kui ülekanne ebaõnnestub või raha ei jõua saajani?
Kõigepealt kontrollige tehingu olekut, saaja andmeid, kontojääki ja internetiühendust. Kui summa on kontolt maha läinud, kuid saaja pole seda saanud, ärge tehke kohe uut ülekannet, sest esimene tehing võib hilineda. Salvestage tehingu number ja võtke Alifi rakenduses oleva toe kaudu ühendust klienditeenindusega. Ärge saatke tugiteenusele oma parooli ega ühekordseid turvakoode.


